А давайте попробуем силами форума решить знаменитую проблему измерения квантовой механики. Ну может не до конца решить, но есть важный математический момент, который похоже никто из заинтересованных лиц пока не знает как преодолеть. Суть в том, что нужно модифицировать определённый математический объект так, чтобы выполнялось нужное для физики свойство. Чтобы всё чётко сформулировать придётся ввести много определений, но они очень простые. Итак, я приступаю.
Предварительные определенияОпределение. Квадратная матрица вещественных чисел

называется стохастической, если все её элементы принадлежат отрезку

и все столбцы суммируются в единицу:
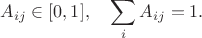
Определение. Вектор-столбец вещественных чисел

называется распределением, если все его элементы принадлежат отрезку
и элементы суммируются в единицу:
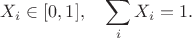 Обобщённый стохастический процесс
Определение 1. Обобщённый стохастический процесс -- это четвёрка

, где
 -- конечное линейно упорядоченное множество моментов времени,
 -- конечное множество конфигураций,
 -- выделенный момент времени,
 -- индексированный моментами времени
 тотальный набор стохастических матриц перехода
 , причём размерность матриц перехода равна
 , где
 -- мощность множества конфигураций, а
 -- единичная матрица.
(Под тотальностью здесь подразумевается, что для любого индекса
набор содержит соответствующую матрица перехода
.)
Мы ограничились здесь простейшим случаем, когда
и
-- конечные множества, так как этого достаточно для начала. Также будем считать, что

-- наименьший элемент
.
Элементы множества
мы будем называть конфигурациями или состояниями, а элементы множества
-- моментами (времени) или точками.
Если задано начальное распределение

с размерностью, равной мощности множества конфигураций, то для любого
можно вычислить распределение

:
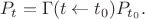
Определение 2. Момент времени

называется точкой делимости обобщённого стохастического процесса
, если существует такой индексированный моментами времени

тотальный набор стохастических матриц

, что для любого
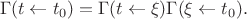
Определение 3. Основой истории момента времени

назовём непустое множество моментов времени, меньших или равных этому моменту времени:
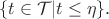
Определение 4. Историей момента времени
назовём функцию из основы истории
в множество конфигураций:
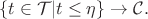
Определение 5. Реализацией (обобщённого стохастического процесса) назовём индексированный немаксимальными моментами времени
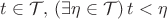
тотальный набор соответствий, сопоставляющих каждой возможной истории

распределение с размерностью совпадающей с мощностью множества конфигураций.
Заданные таким образом распределения мы будем рассматривать как наборы вероятностей перехода в соответствующее состояние в следующий за
момент времени при условии определённой истории. Таким образом, по заданной реализации можно подсчитать вероятности перехода из любого состояния в начальный момент времени
в любое состояние в любой другой момент времени
обычным образом -- как сумму вероятностей всех возможных траекторий, где вероятность траектории есть произведение вероятностей всех переходов из которых она состоит.
Определение 6. Будем называть реализацию правильной, если все вероятности перехода, подсчитанные таким образом, совпадают с соответствующими элементами матриц перехода процесса
.
Определение 7. Для любого обобщённого стохастического процесса состояние называется достижимым в точке
, если не все элементы в соответствующей строке матрицы
равны нулю. В противном случае состояние называется недостижимым.
Определение 8. Для любой реализации история момента времени называется физически реализуемой, если вероятность этой истории, подсчитанная как произведение всех соответствующих вероятностей переходов, не равна нулю. В противном случае история называется физически нереализуемой.
Определение 9. Реализация маркова в точке
тогда и только тогда, когда заданная этой реализацией вероятность перехода из любого достижимого состояния в момент времени
в любое состояние в следующий момент времени не зависит от конкретной физически реализуемой истории
.
Определение 10. Обобщённый стохастический процесс марков в точке
тогда и только тогда, когда все его возможные правильные реализации марковы в точке
.
Теорема. Делимость не влечёт марковость. То есть существуют обобщённые стохастические процессы, которые делимы в некоторой промежуточной точке, но не марковы в ней.
Доказательство.
Рассмотрим процесс с двумя конфигурациями

и четырьмя последовательными переходами
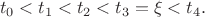
Положим
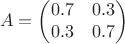
и определим
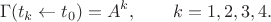
Очевидно, что

является точкой делимости.
Рассмотрим реализацию, совпадающую с марковской реализацией с матрицей
до момента
. Для каждой пары

существуют две различные истории

,

, начинающиеся в

, заканчивающиеся в

в момент
и имеющие одинаковые вероятности. Например,
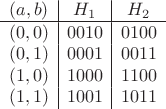
(запись

означает последовательность конфигураций

).
Для каждой из четырёх пар изменим вероятности перехода после
следующим образом: для
увеличим вероятность перехода в

на

,
а для
-- уменьшим на
; вероятности перехода в

изменим соответственно так, чтобы сумма по столбцу оставалась равной единице. Для всех остальных историй оставим переходы неизменными.
Так как
и
имеют одинаковую вероятность

, то изменение суммарной вероятности перехода в
равно
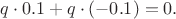
Следовательно, для каждого начального состояния
и каждого конечного состояния
вероятность перехода

за весь интервал

не изменилась. Поэтому построенная реализация остаётся правильной.
Однако в момент
истории
и
заканчиваются в одном и том же состоянии
, тогда как
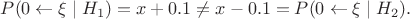
Обе истории физически реализуемы. Следовательно, реализация не является марковской в
и рассмотренный обобщённый стохастический процесс не является марковским в точке
, хотя и делим в ней.
Конец доказательства.
Вот эта теорема -- корень проблем. Для физического применения нужно, необходимо, чтобы делимость влекла марковость.
Делимость, индуцированная окружениемПопробуем исправить ситуацию.
Определение 11. Уточнённым обобщённым стохастическим процессом называется пара из обобщённого стохастического процесса и непустого множества его правильных реализаций.
Определение 12. Уточнённый обобщённый стохастический процесс делим в некоторой точке тогда и только тогда, когда соответствующий обобщённый стохастический процесс делим в этой точке.
Определение 13. Уточнённый обобщённый стохастический процесс марков в некоторой точке тогда и только тогда, когда все его реализации марковы в этой точке.
Определение 14. Уточнённый обобщённый стохастический процесс называется предсказуемым, если он марков в каждой точке, в которой он делим.
Может показаться, что если рассматривать только предсказуемые процессы, то это решит проблему. К сожалению это не так, поскольку кроме точек делимости самого процесса, описывающего поведение некоторой системы, важнейшую роль играют точки делимости в подсистемах этой системы.
Пусть множество конфигураций некоторого обобщённого стохастического процесса является декартовым произведением:

. Элементы

будем называть состояниями подсистемы, а элементы

состояниями окружения. Сам такой процесс будем называть декартовым.
Определение 15. Назовём состояние окружения

недостижимым в некоторой точке, если все состояния вида

недостижимы в этой точке.
Определение 16. Назовём траекторией окружения функцию из множества моментов времени в множество состояний окружения, такую, что каждое значение этой функции достижимо в точке, равной соответствующему аргументу функции.
Каждая траектория окружения
порождает обобщённый стохастический процесс для состояний подсистемы:
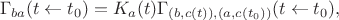
где

-- нормировочные множители, обеспечивающие суммируемость в единицу столбцов так определённых матриц. Благодаря достижимости

такая нормировка всегда возможна.
Если такой обобщённый стохастический процесс для состояний подсистемы делим в некоторой точке, в которой исходный процесс делимым не является, мы будем говорить о
точке делимости, индуцированной окружением.
Для такого процесса также справедлива доказанная выше теорема, причём даже предсказуемый процесс может иметь точку делимости, индуцированную окружением, для которой марковость не будет выполняться.
Поэтому для соблюдения необходимых для физики свойств нужно ещё сильнее ограничить возможные реализации, что приводит к следующим определениям.
Аналогично тому как траектория окружения порождает обобщённый стохастический процесс для состояний подсистемы, она порождает и реализацию этого процесса из реализации исходного процесса. Поэтому можно говорить об уточнённом обобщённом стохастическом процессе для состояний подсистемы.
Определение 17. Уточнённый обобщённый стохастический процесс называется полностью предсказуемым, если он предсказуем и для любого изоморфного декартового процесса для любой траектории окружения порождённый ею уточнённый обобщённый стохастический процесс для состояний подсистемы является марковым в каждой точке, в которой он делим.
К сожалению, даже полностью предсказуемый процесс не обладает нужным свойством. Дело в том, что точки делимости, индуцированные окружением, на самом деле не точные, а приблизительные. То есть строго говоря точками делимости они не являются, а значит никакого дополнительного условия не влекут.
Финальное определениеПоэтому нужное определение должно звучать примерно следующим образом.
Прототип определения. Уточнённый обобщённый стохастический процесс называется абсолютно предсказуемым, если он приблизительно марков в любой точке, где он приблизительно делим, и для любого изоморфного декартового процесса для любой траектории окружения порождённый ею уточнённый обобщённый стохастический процесс для состояний подсистемы является приблизительно марковым в каждой точке, в которой он приблизительно делим.
И вот это и есть задачка которую нужно решить:
найти как превратить этот прототип в настоящее определение.