Я вернулся с обновлённой простынёй. Я постарался учесть замечания, постарался приблизиться к стандартным понятиям. Впрочем, получилось так себе. Также я взял в помощь хорошую платную ИИшку. Кое с чем она помогла.
Определение 1. Матрица вещественных чисел

называется стохастической, если все её элементы принадлежат отрезку

и все столбцы суммируются в единицу:
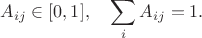
Определение 2. Распределением на конечном множестве

называется функция
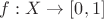
, сумма всех значений которой равна единице:
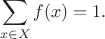
Пусть
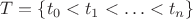
,

-- конечное линейно упорядоченное множество, элементы которого мы будем называть моментами (времени) или точками, а

— конечное непустое множество, элементы которого мы назовём конфигурациями или состояниями.
Любой момент

при

будем называть немаксимальным, а

— следующим за ним.
Определение 3. Траекторией момента

называется функция
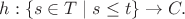
Множество всех траекторий момента

обозначим

. Траектории максимального момента

будем называть полными, их множество --
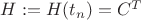
.
Для траектории

момента
и

через

обозначим её сужение на
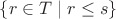
. Это траектория момента

. Траектория

момента

продолжает траекторию
момента

, если

. Обозначение:

. Для немаксимального
,

и

через

обозначим продолжение
значением

в следующий за
момент. Для траектории
момента
и
через

обозначим сужение
на
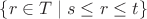
.
Определение 4. Немарковской цепью называется вероятностная мера на множестве полных траекторий, то есть функция
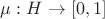
,
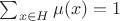
.
Для траектории
положим
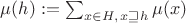
. Это мера множества полных траекторий, продолжающих
. Для полной траектории это обозначение совпадает со значением

.
Определение 5. Траектория
называется реализуемой (для
), если

, и нереализуемой в противном случае.
Определение 6. Пусть
-- немаксимальный момент,
-- следующий за ним, а
реализуема. Вероятностью перехода в конфигурацию
после траектории
называется
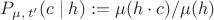
.
Определение 7. Для
распределением цепи
в момент
называется функция
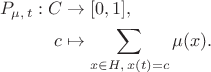
Определение 8. Обобщённым стохастическим процессом
на
, где

называется функция, сопоставляющая каждой конфигурации

немарковскую цепь

, которая начинается в конфигурации
:
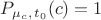
.
Определение 9. Траекторию
будем называть реализуемой для процесса
на
, если она реализуема для цепи

. Если

, траектория считается нереализуемой.
Определение 10. Матрицами перехода процесса
на
называются матрицы

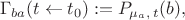
где
.
Нетрудно заметить, что матрицы перехода являются стохастическими.
Определение 11. Пусть
-- обобщённый стохастический процесс,
-- немаксимальный момент,
~--- следующий за ним, а
-- траектория, реализуемая для
. Вероятностью перехода процесса
в конфигурацию
после траектории
называется соответствующая вероятность перехода для цепи
:
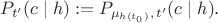
Определение 12. Процесс
называется делимым в точке

, если существуют стохастические матрицы

размера

,
,

, такие что
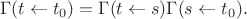
Определение 13. Процесс
называется марковским в точке
, если выполнено следующее. Возьмём любой немаксимальный момент

, за которым следует
, и любые две траектории

, реализуемые для
, с
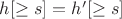
. Тогда для любой
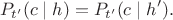
Теорема. Если процесс марковский в некоторой точке, то он делим в ней. Обратное неверно: существуют процессы, делимые в точке, но не марковские в ней.
Доказательство тривиально следует из хорошо известных результатов (вот это я не проверял, верю ИИшке).
Это, как я уже говорил, корень проблемы: есть важные, ключевые результаты, которые получены исходя из предположения, что если процесс делим, то он марков.
Попробуем исправить проблему.
Определение 14. Обобщённый стохастический процесс называется предсказуемым, если он марков в каждой точке, в которой он делим.
Может показаться, что если рассматривать только предсказуемые процессы, то это решит проблему. К сожалению это не так, поскольку кроме точек делимости самого процесса, описывающего поведение некоторой системы, важнейшую роль играют точки делимости в подсистемах этой системы.
Определение 15. Конфигурация
называется достижимой в момент
для процесса
, если существует реализуемая для
траектория

с

.
Достижимость
равносильна тому, что
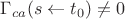
хотя бы для одного

. Множество достижимых в момент
конфигураций обозначим

.
Ряд предыдущих определений зависит от пары

. Далее они применяются и к другим парам

, которые указываются явно.
Для немаксимального
положим
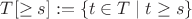
. Для пары

роль момента

играет
.
В частности, траектория момента
для

-- это функция на
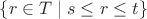
. Например, если
-- траектория
,
-- траектория
для
.
Пусть
, а

-- полная траектория для

, причём

. Склейкой

назовём полную траекторию для
, которая совпадает с
на моментах

и с
на моментах

.
Определение 16. Пусть процесс
на
марковский в немаксимальной точке
. Хвостом процесса
в точке
называется процесс

на
для пары
. Для

он задаётся так. Выберем любую реализуемую
с
и положим
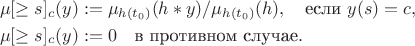
(Нетрудно видеть, что благодаря марковости в
это определение корректно, то есть не зависит от конкретного выбора
.)
Матрицы перехода хвоста обозначим
. Это матрицы размера

. Они удовлетворяют требованиям, предъявляемым к матрицам
из определения 12, если дополнить их произвольными столбцами до размера
так чтобы матрица осталась стохастической.
Определение 17. Декартовым разложением называется биекция
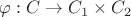
, где

,

-- конечные непустые множества. Элементы
называются конфигурациями (состояниями) подсистемы, элементы
-- конфигурациями (состояниями) окружения.
Определение 18. Переносом процесса
на
вдоль декартового разложения

называется процесс

на

для пары

, заданный формулой
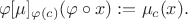
Для траектории

через

обозначим траекторию подсистемы:

-- первая компонента

.
Определение 19. Пусть
-- немарковская цепь для пары
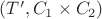
. Её проекцией на подсистему называется немарковская цепь для пары

:
 := \sum_{z: \pi_1 \circ z = y} \mu(z).
$$](https://dxdy.ru/math/affe7f60001987f2912d61019b4366c882.png "$$
\pi_1[\mu](y) := \sum_{z: \pi_1 \circ z = y} \mu(z).
$$")
Определение 20. Распределением окружения называется распределение на
.
Определение 21. Пусть процесс
на
для пары
марковский в немаксимальной точке
, а

-- распределение окружения. Положим
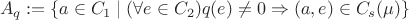
и предположим, что

. Тогда редуцированным процессом подсистемы в точке
при распределении окружения
называется процесс

на

для пары

:
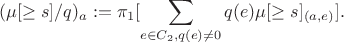
Определение 22. Процесс называется полностью предсказуемым, если он предсказуем и для любой немаксимольной точки
, в которой процесс марковский, для любого декартового разложения
для любого распределения окружения
, порождающего редуцированный процесс подсистемы

, это процесс предсказуем.
К сожалению, даже полностью предсказуемый процесс не обладает нужным свойством. Дело в том, что точки делимости, индуцированные окружением, на самом деле не точные, а приблизительные. То есть строго говоря точками делимости они не являются, а значит никакого дополнительного условия не влекут.
Поэтому нужное определение должно звучать примерно следующим образом.
Прототип определения. Обобщённый стохастический процесс называется абсолютно предсказуемым, если он приблизительно марков в любой точке, где он приблизительно делим, и для любой немаксимальной точки
, в которой процесс приблизительно марков, для любого декартового разложения
для любого распределения окружения
, порождающего редуцированный процесс подсистемы
, этот процесс приблизительно марков в любой точке, где он приблизительно делим.
Задача заключается в том, чтобы превратить это определение в полноценное математическое определение и доказать, что для любого набора матриц перехода существует абсолютно предсказуемый процесс.